Главные ФСБУ для бухгалтера: что уже действует и что изменится с 2027 года
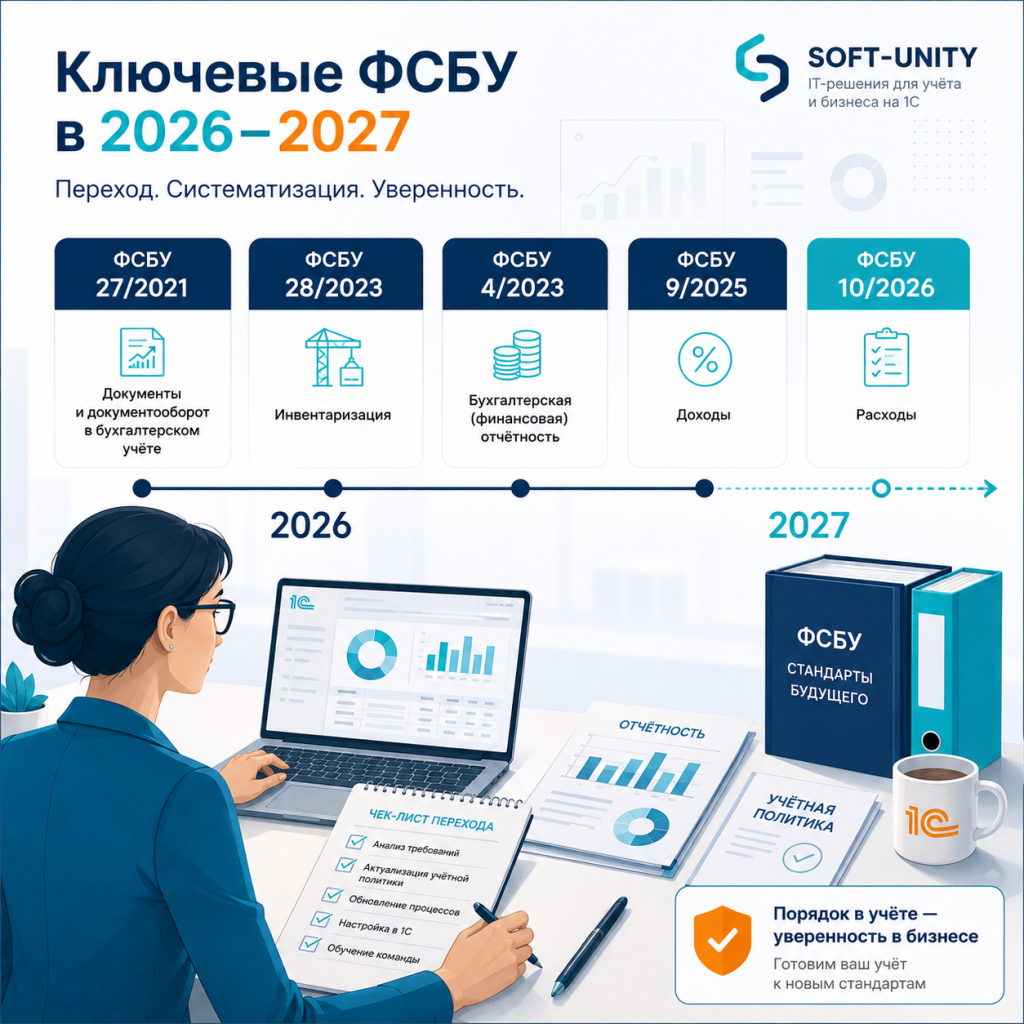
За последние несколько лет федеральные стандарты бухгалтерского учета охватили практически весь базовый контур работы бухгалтера: первичные документы, инвентаризацию, бухгалтерскую отчетность, доходы и расходы.
Поэтому 2026 год для бухгалтерии — одновременно период работы по уже действующим стандартам и время подготовки к новым правилам формирования финансового результата.
Какие ФСБУ бухгалтеру особенно важны сейчас
Не все ФСБУ обязательны для каждой компании. Например, при отсутствии основных средств не возникает необходимости применять соответствующие положения ФСБУ 6/2020, а без договоров аренды не потребуется ФСБУ 25/2018.
Но документы, инвентаризация, доходы, расходы и бухгалтерская отчетность есть практически у любой организации. Поэтому именно эти пять стандартов можно считать базовыми для бухгалтера.
ФСБУ 27/2021: документы и документооборот
ФСБУ 27/2021 действует уже несколько лет, но некоторые его возможности до сих пор используются не всеми организациями.
Что важно знать
Оправдательный документ может заменить отдельную первичку
Чек, квитанция или другой документ может служить основанием для оформления первичного учетного документа.
Но если в нем уже присутствуют все обязательные реквизиты первичного документа, его можно принять к бухгалтерскому учету непосредственно.
Для бухгалтера это означает, что не всегда необходимо создавать еще один документ только ради дублирования уже имеющихся данных.
Несколько операций можно оформить одним документом
ФСБУ позволяет объединять в одном первичном документе несколько связанных фактов хозяйственной жизни, а также периодически оформлять длящиеся и повторяющиеся операции.
Это может быть удобно при:
- регулярных поставках;
- начислении процентов;
- амортизации;
- повторяющихся услугах;
- других систематических операциях.
Для компаний с большим документооборотом это возможность сократить количество ручных документов — при условии, что учетная система корректно формирует итоговые данные.
Скан не заменяет бумажный оригинал
Если документ был создан на бумаге, его необходимо хранить именно в бумажном виде.
Схема:
бумажный оригинал → скан → уничтожение оригинала
не соответствует требованиям ФСБУ 27/2021.
Скан можно использовать для внутренней работы и быстрого доступа к информации, но он не превращает бумажный документ в юридически значимый электронный оригинал.
ФСБУ 28/2023: инвентаризация
С 1 апреля 2025 года инвентаризацию проводят уже по ФСБУ 28/2023.
Новый стандарт сделал процедуру более гибкой, но одновременно подробнее определил случаи обязательной инвентаризации и требования к подтверждению фактического наличия имущества.
Что изменилось
Когда инвентаризация обязательна
В частности, она проводится:
- перед составлением годовой бухгалтерской отчетности;
- при смене материально ответственного лица;
- при передаче активов в аренду;
- при возврате активов;
- при передаче имущества в управление;
- при передаче в безвозмездное пользование;
- при отчуждении активов;
- в других предусмотренных стандартом случаях.
Можно использовать фото- и видеофиксацию
Классические методы никуда не исчезли:
осмотр → подсчет → взвешивание → обмер.
Но если обычная физическая проверка невозможна либо приводит к неоправданным затратам, стандарт позволяет применять альтернативные способы подтверждения, в том числе фото- и видеосъемку.
Это особенно актуально для компаний, у которых:
- несколько складов;
- территориально распределенные подразделения;
- крупное или труднодоступное имущество;
- удаленные объекты.
Комиссия: правила стали гибче
Отсутствие одного участника комиссии теперь не всегда означает, что результаты придется аннулировать.
Если отсутствует менее одной пятой состава комиссии, это само по себе не делает результаты инвентаризации недействительными.
Для отдельных ситуаций стандарт также допускает проведение инвентаризации без создания специальной комиссии.
ФСБУ 4/2023: бухгалтерская отчетность
ФСБУ 4/2023 применяется начиная с бухгалтерской отчетности за 2025 год.
Главное изменение заключается не столько в новых формах, сколько в самой логике подготовки отчетности.
Основной принцип
Раньше работа часто воспринималась как:
есть утвержденная форма → нужно правильно заполнить строки.
Теперь логика ближе к:
есть экономическая информация → нужно достоверно и понятно показать ее пользователю отчетности.
Что меняется для бухгалтера
Существенность становится особенно важной
Бухгалтеру приходится оценивать:
- важен ли показатель для пользователей отчетности;
- нужно ли показывать его отдельно;
- можно ли объединить его с другими;
- требуется ли дополнительное раскрытие;
- достаточно ли информации в самой форме;
- нужны ли пояснения.
Поэтому ФСБУ 4/2023 усиливает роль профессионального суждения бухгалтера.
Для компаний с большим количеством аналитики это одновременно означает новые требования к тому, насколько подробно необходимые показатели можно получить из учетной системы.
2027 год: главный следующий этап
Самое заметное изменение ближайшего периода связано с двумя новыми стандартами:
ФСБУ 9/2025 «Доходы» + ФСБУ 10/2026 «Расходы».
Их имеет смысл рассматривать именно вместе.
Именно эта пара будет определять, как формируется финансовый результат организации.
ФСБУ 9/2025 «Доходы»: главное изменение — переход контроля
ФСБУ 9/2025 станет обязательным начиная с бухгалтерской отчетности за 2027 год.
При этом стандарт разрешается применять досрочно.
Один из главных концептуальных переходов — новое внимание к контролю над товаром, работой или результатом услуги.
Было и станет
Что означает переход контроля
Для признания выручки важным становится вопрос:
получил ли покупатель возможность использовать результат и получать от него экономические выгоды?
Именно поэтому бухгалтеру придется внимательнее анализировать условия договора.
Дата:
- накладной;
- акта;
- счета;
- оплаты
сама по себе не всегда будет достаточным ответом на вопрос о моменте признания выручки.
Выручку можно признавать двумя способами
В определенный момент
Когда контроль над продукцией или результатом передается покупателю одномоментно.
По мере исполнения
Когда покупатель получает результат постепенно или контролирует создаваемый для него актив по мере выполнения обязательства.
Особенно важно это для:
- длительных работ;
- услуг;
- проектных договоров;
- производства под заказ;
- поэтапного выполнения обязательств.
Новая классификация доходов
Уходит привычная конструкция:
доходы от обычных видов деятельности / прочие доходы.
Новая логика выглядит так:
При этом один и тот же экономический тип дохода для разных компаний может классифицироваться по-разному.
Например, доход от сдачи имущества в аренду:
- для арендного бизнеса может быть выручкой;
- для компании, для которой аренда не является основной деятельностью, — доходом другого типа.
ФСБУ 10/2026 «Расходы»: что изменится
ФСБУ 10/2026 — самый новый из рассматриваемых стандартов.
Он вступит в силу с 1 января 2027 года и заменит ПБУ 10/99.
Важно: отчетность за 2026 год по расходам еще формируется по ПБУ 10/99.
В отличие от ФСБУ 9/2025, досрочно перейти на ФСБУ 10/2026 нельзя.
Новая классификация расходов
К расходам по обычным видам деятельности относятся расходы, которые организация несет в целях получения выручки.
Например:
- себестоимость;
- амортизация;
- коммерческие расходы;
- управленческие расходы;
- другие связанные с основной деятельностью затраты.
Доходы и расходы придется синхронизировать
Это особенно важно для длительных договоров.
Если выручка по ФСБУ 9/2025 признается по мере исполнения обязательства, связанные с ней расходы также должны учитываться с учетом степени исполнения.
Упрощенно:
готовность договора 30% → признана соответствующая часть выручки → должна быть корректно отражена связанная часть расходов.
Для компании, которая выполняет сотни длительных проектов, это уже задача не только методологии бухгалтерского учета, но и автоматизации.
Неденежная оплата
ФСБУ 10/2026 отдельно регулирует оценку расходов по договорам, в которых расчет полностью или частично производится не денежными средствами.
Это особенно важно для:
- бартерных сделок;
- взаимозачетов со сложной экономикой;
- передачи имущества;
- других нестандартных расчетов.
ФСБУ 9/2025 и 10/2026: сравнение
Что изменится в работе бухгалтера с 2027 года
Новый порядок особенно заметят компании со сложными договорами.
Условный пример
Компания выполняет проект в течение девяти месяцев.
Раньше учет мог быть построен вокруг одного события:
работы завершены → подписан акт → признана выручка.
По новой модели может потребоваться определить:
- передается ли контроль заказчику постепенно;
- можно ли надежно определить степень исполнения;
- какую часть выручки нужно признать на отчетную дату;
- какие расходы относятся к этой части исполнения;
- как показать результат в отчетности.
Поэтому изменение ФСБУ — это не просто замена одной бухгалтерской проводки другой.
Меняется цепочка:
договор → условия исполнения → момент или период передачи контроля → выручка → связанные расходы → финансовый результат → отчетность.
Что бухгалтерии проверить в 2026 году
2026 год лучше использовать для подготовки.
Отдельный чек-лист для компаний с доработанной 1С
Особенно важно заранее проверить систему, если:
- конфигурация сильно изменена относительно типовой;
- признание выручки автоматизировано собственными механизмами;
- есть отдельный управленческий и бухгалтерский контур;
- данные по договорам хранятся в нескольких системах;
- проекты закрываются по этапам;
- используется сложное распределение затрат;
- проводки формируются внешними обработками;
- отчетность собирается с дополнительными ручными корректировками.
В таком случае одного обновления конфигурации может оказаться недостаточно.
ФСБУ и 1С: что важно учитывать
Большая часть действующих изменений уже поддерживается в современных решениях 1С.
Например:
- учет и отчетность адаптированы под ФСБУ 4/2023;
- есть инструменты для проведения и отражения результатов инвентаризации по ФСБУ 28/2023;
- документооборот можно организовать с учетом требований ФСБУ 27/2021.
Следующий этап — подготовка механизмов учета доходов и расходов к ФСБУ 9/2025 и ФСБУ 10/2026.
Для типовой системы необходимые изменения будут появляться в обновлениях 1С.
Но если программа существенно доработана, необходимо отдельно проверить:
типовой механизм → собственные доработки → обмены → регламентные операции → проводки → отчетность.
Иначе обновленная методология может вступить в конфликт со старой логикой автоматизации.
Шпаргалка бухгалтера на 2026–2027 годы
Коротко о главном
Какие ФСБУ действуют в 2026 году?
В частности, уже применяются ФСБУ 27/2021, ФСБУ 28/2023 и ФСБУ 4/2023.
Когда начнет действовать ФСБУ 9/2025 «Доходы»?
Он станет обязательным начиная с отчетности за 2027 год. Возможно досрочное применение.
Когда вступает в силу ФСБУ 10/2026 «Расходы»?
С 1 января 2027 года. Досрочное применение не предусмотрено.
По какому стандарту учитывать расходы в 2026 году?
При формировании отчетности за 2026 год продолжает применяться ПБУ 10/99.
Что принципиально изменится в учете доходов?
Одной из ключевых категорий становится переход контроля над продукцией или результатом работы к покупателю.
Почему новые стандарты важно изучить заранее?
Потому что они могут потребовать изменить учетную политику, анализ договоров, правила признания выручки и расходов, аналитику учета и настройки 1С.
Главное
Если посмотреть на изменения последних лет целиком, видно, что ФСБУ постепенно перестраивают практически всю бухгалтерскую цепочку:
документ → хозяйственная операция → инвентаризация → доходы и расходы → финансовый результат → бухгалтерская отчетность.
В 2026 году ФСБУ 27/2021, ФСБУ 28/2023 и ФСБУ 4/2023 уже являются частью текущей работы бухгалтера.
Следующий ключевой рубеж — 1 января 2027 года, когда в обязательный учет входят новые правила доходов и расходов.
Поэтому компаниям со сложными договорами, длительными проектами, большим количеством операций и доработанными системами 1С имеет смысл использовать 2026 год для проверки методологии и автоматизации.
Специалисты «Софт-Юнити» помогут оценить готовность учетной системы к требованиям ФСБУ, проверить действующие настройки и доработки 1С, определить необходимые изменения и подготовить информационную систему к новым правилам учета доходов и расходов с 2027 года.
14.09.2026
Количество просмотров: 283
